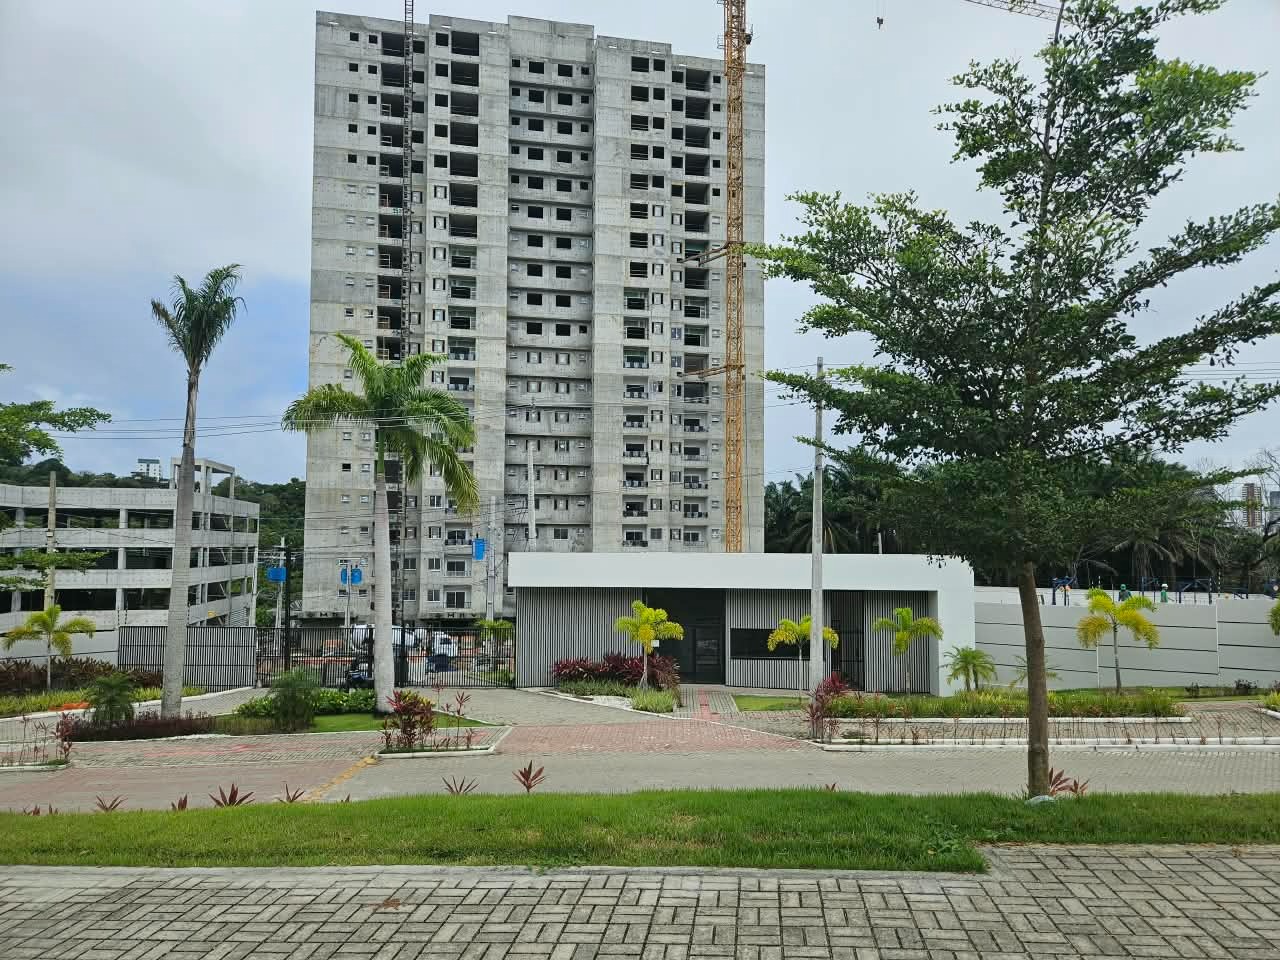
Com mercado aquecido na Paraíba, planejamento financeiro e conhecimento das condições de financiamento são essenciais para quem deseja conquistar a casa própria
Comprar um imóvel próprio é o sonho de muitos brasileiros, mas a jornada até a concretização desse projeto ainda desperta dúvidas. Como saber se a renda é suficiente? Quanto é preciso ter para dar entrada? É possível utilizar o FGTS? Quais são as etapas para conseguir um financiamento? Com a chegada do fim do ano, essas questões ganham ainda mais relevância para quem pretende incluir a compra da casa própria na lista de metas para o próximo ano.
De acordo com Pedro Farias, gestor comercial da MRV na Paraíba, a decisão deve começar pelo conhecimento da própria capacidade financeira e das condições disponíveis no mercado. Além de encontrar o imóvel ideal, é importante compreender quais compromissos fazem parte dessa conquista. O primeiro passo é avaliar a renda familiar, as despesas fixas e a capacidade de assumir uma nova prestação sem comprometer o orçamento.
Uma das referências adotadas pelas instituições financeiras é o limite de comprometimento da renda. Na Caixa Econômica Federal (CEF), por exemplo, a prestação do financiamento habitacional pode corresponder a até 30% da renda familiar bruta, conforme as regras da modalidade contratada. Nesse cenário, para uma família que recebe um salário mínimo, a parcela ideal seria de aproximadamente R$ 486,30. Assim, os outros 70% da renda ficam disponíveis para despesas como água, energia, alimentação, transporte e demais compromissos do dia a dia.
Outro ponto importante é organizar o valor disponível para a entrada. Embora seja possível financiar uma parte significativa do valor do imóvel, a quantia exigida como entrada varia de acordo com a instituição financeira, o perfil do comprador e a modalidade de crédito. Além disso, também é preciso reservar recursos para despesas adicionais, como documentação, impostos e custos cartorários.
Existem diferentes linhas de crédito imobiliário, com condições que variam conforme a renda, o valor do imóvel e o perfil do comprador. Entre as alternativas estão o Sistema Financeiro da Habitação (SFH), financiamentos com recursos do FGTS, programas habitacionais, como o Minha Casa, Minha Vida, que atende famílias de diferentes faixas de renda, conforme os critérios estabelecidos pelo programa. Além do financiamento realizado diretamente com a construtora.
“Na MRV, oferecemos diferentes possibilidades de negociação, conforme o perfil e a capacidade financeira de cada cliente. Entre as opções estão o parcelamento da entrada, o uso do FGTS e os benefícios do Minha Casa, Minha Vida, que pode incluir subsídios e taxas diferenciadas. Além disso, nossa equipe acompanha o cliente em todas as etapas do processo, da escolha do imóvel à aprovação do crédito”, explica Pedro.
Depois de escolher o imóvel e a modalidade de financiamento, o comprador deve reunir os documentos solicitados pela instituição financeira. Entre os mais comuns estão documento de identificação, CPF, comprovante de residência, comprovantes de renda e documentos que comprovem o estado civil. No caso de uso do FGTS, também podem ser exigidos carteira de trabalho, extrato do fundo e declaração do Imposto de Renda.
A instituição faz a análise cadastral e financeira para verificar a capacidade de pagamento e definir as condições de crédito. Com a aprovação, o contrato é assinado e registrado no Cartório de Registro de Imóveis. Depois disso, os recursos são liberados ao vendedor e a compra é formalizada.
Na Paraíba, a valorização do mercado imobiliário reforça a importância de pesquisar opções, comparar propostas e avaliar as condições de financiamento antes da compra.
Confira o passo a passo para comprar o primeiro imóvel:
1. Faça uma avaliação da renda e do orçamento;
2. Pesquise as modalidades de financiamento;
3. Verifique a possibilidade de utilizar o FGTS;
4. Faça simulações e escolha o imóvel;
5. Organize a documentação e solicite a análise de crédito;
6. Aguarde a avaliação do imóvel e a aprovação;
7. Assine o contrato e conclua a compra.